 12:10 صباحًا
 القاهرة


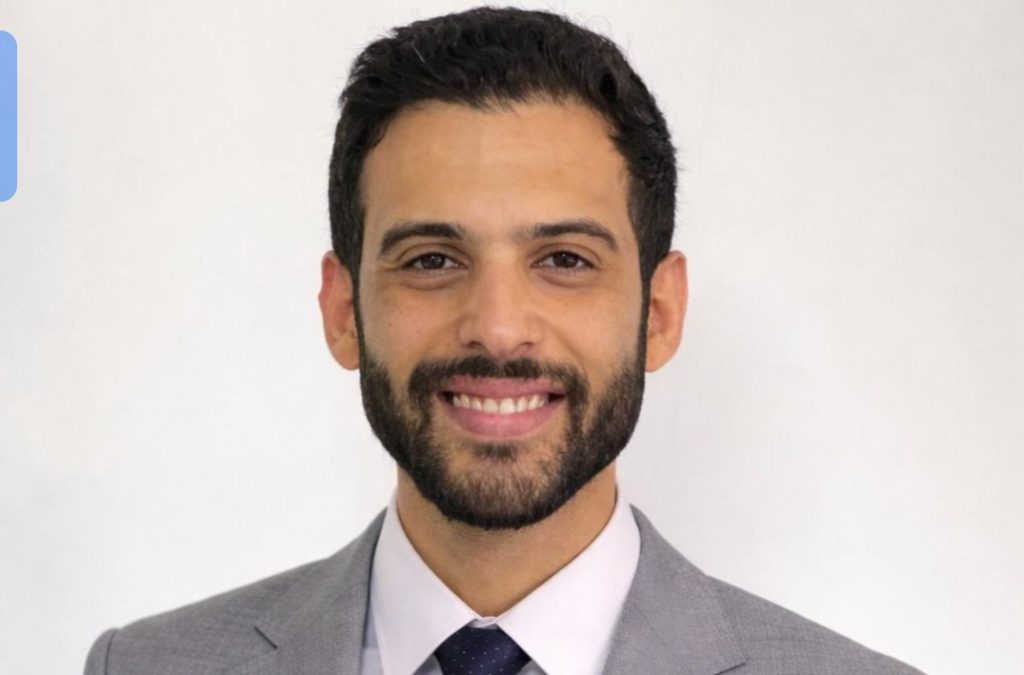
رجّح الخبير الاقتصادي باهر عبد العزيز أن يتجه البنك المركزي المصري إلى تثبيت أسعار الفائدة خلال اجتماعه المقبل، في ظل حالة الترقب التي تسيطر على الأسواق، مؤكدًا أن هذا القرار – في حال اتخاذه – لا يعكس جمودًا في السياسة النقدية، بل يمثل خطوة محسوبة لإدارة المخاطر في مرحلة تتسم بعدم وضوح الرؤية الاقتصادية.
وأوضح عبد العزيز أن هناك خمسة عوامل رئيسية تدعم هذا التوجه، يأتي في مقدمتها تطورات معدلات التضخم واتجاهها غير المستقر. فقد تراجع معدل التضخم السنوي إلى 11.9% في يناير 2026 قبل أن يرتفع مجددًا إلى 13.4% في فبراير، بينما تسارع التضخم الشهري من 1.2% إلى 2.8% خلال الفترة نفسها. كما ارتفع التضخم الأساسي سنويًا من 11.2% إلى 12.7%، ووصل شهريًا إلى 3.0%، وهو ما يعكس – بحسب قوله – استمرار الضغوط التضخمية وعدم استقرار اتجاهها، الأمر الذي يدفع صناع السياسة النقدية إلى التريث.
وأشار إلى أن العامل الثاني يتمثل في البيئة النقدية العالمية، لافتًا إلى أن الاحتياطي الفيدرالي الأمريكي لا يزال يثبت أسعار الفائدة عند مستويات تتراوح بين 3.50% و3.75%، مع توقعات بوصولها إلى نحو 3.4% بنهاية عام 2026، ما يجعل الفارق بين العائد على الجنيه والدولار عنصرًا حساسًا، لا يمكن تقليصه بسرعة دون التأثير على تدفقات الاستثمار الأجنبي وسعر الصرف.
وأضاف أن العامل الثالث يتعلق بأن السياسة النقدية في مصر شهدت بالفعل قدرًا كبيرًا من التيسير خلال الفترة الماضية، حيث تم خفض أسعار الفائدة بنحو 525 نقطة أساس منذ أبريل 2025، إلى جانب خفض نسبة الاحتياطي الإلزامي من 18% إلى 16%. وأوضح أن هذه الإجراءات لم يظهر أثرها الكامل بعد، نظرًا للفترة الزمنية التي يحتاجها انتقال أثر السياسة النقدية إلى الاقتصاد الحقيقي.
وفيما يخص العامل الرابع، أكد عبد العزيز أن استمرار حالة عدم اليقين الخارجي، خاصة مع تقلبات أسعار النفط والتوترات الجيوسياسية، يجعل اتخاذ قرار سريع بخفض الفائدة يحمل مخاطر محتملة، سواء على مسار التضخم أو على استقرار سعر الصرف.
أما العامل الخامس، فيتمثل في أن الفائدة الحقيقية في مصر ما زالت موجبة، إذ تبلغ نحو 5.6% باحتساب سعر فائدة يقارب 19% مقابل معدل تضخم 13.4%، وهو ما يمنح البنك المركزي مساحة للتحرك دون الحاجة إلى رفع جديد للفائدة، وفي الوقت نفسه لا يفرض خفضًا سريعًا.
واختتم عبد العزيز تصريحاته بالتأكيد على أن تثبيت الفائدة في هذه المرحلة يعكس قراءة دقيقة لمعادلة اقتصادية معقدة، موضحًا أن التحدي لا يكمن في مستوى الفائدة بقدر ما يتعلق بمدة استمرار الضغوط التضخمية، وبالتالي يصبح التثبيت أداة للحفاظ على التوازن في السياسة النقدية، وليس مجرد تأجيل للقرار.
