 9:37 صباحًا
 القاهرة

مستشار ضريبي يطالب بتكاتف المجهودات لإعداد مشروع قانون جديد للضريبة على الدخل في عصر التحول الرقمي

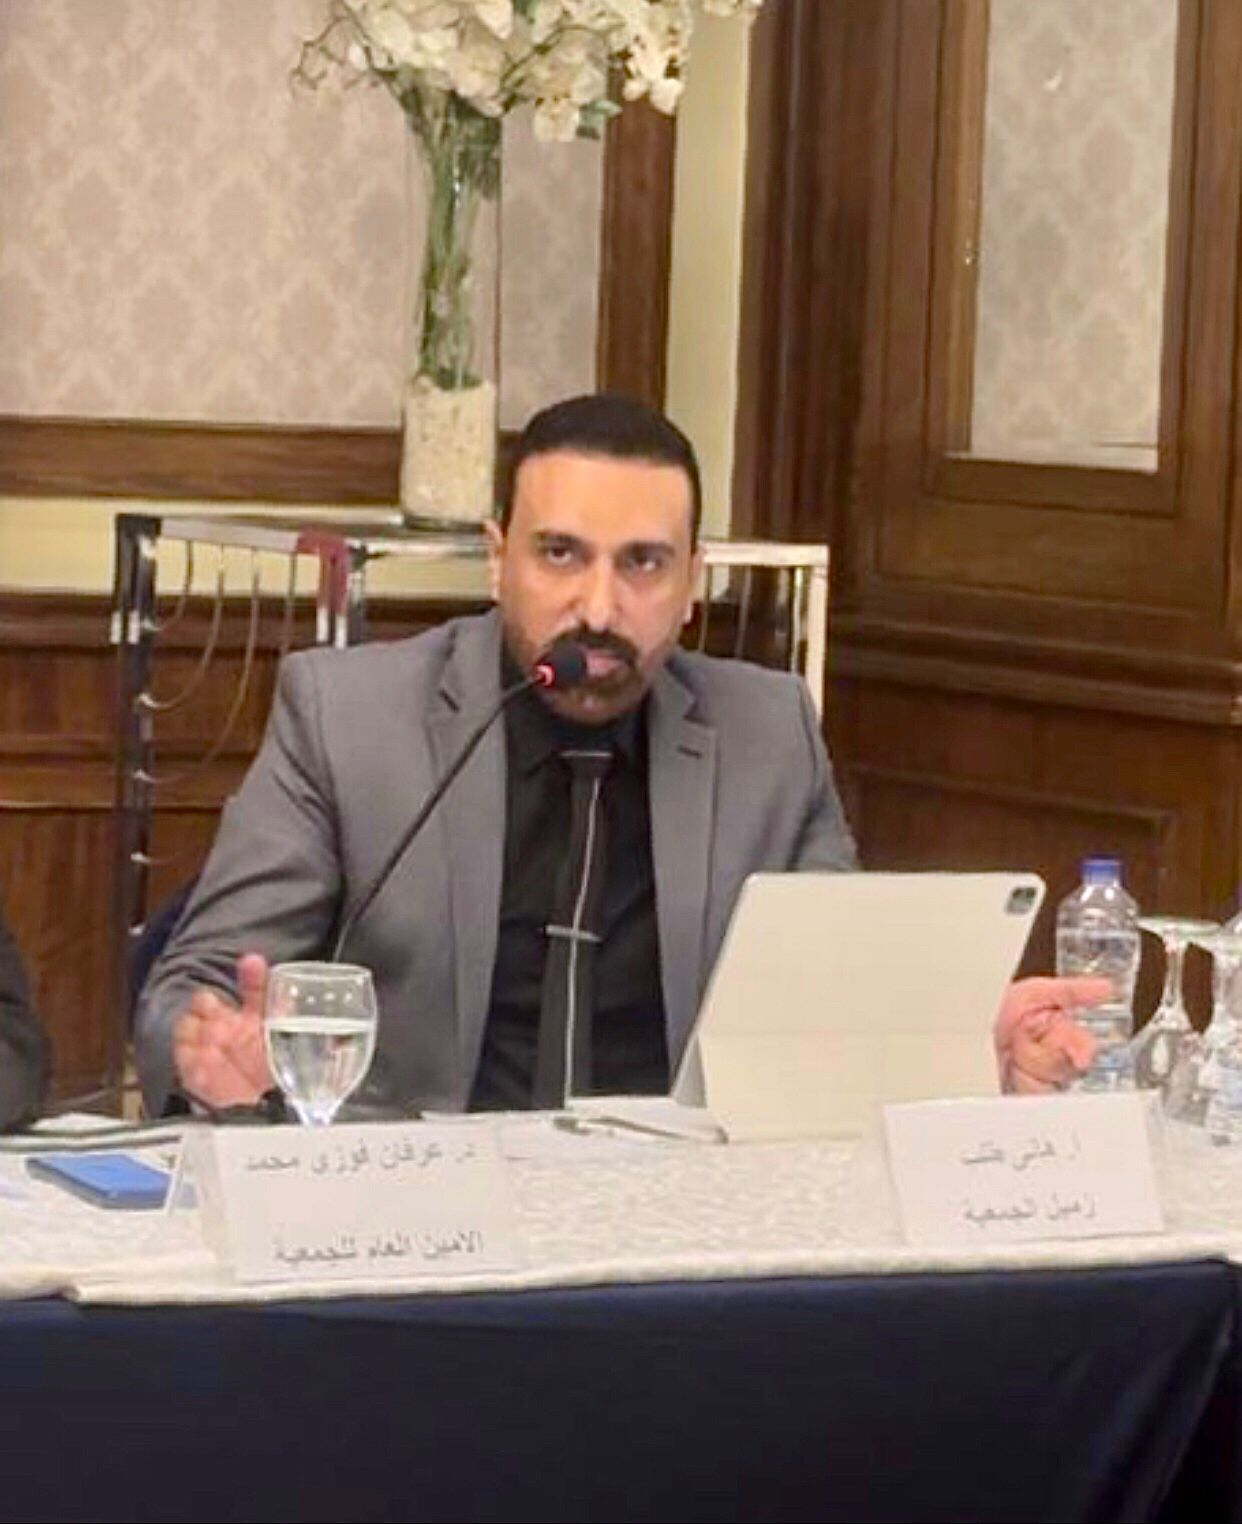
دعا هاني طلب المستشار الضريبي والمحاسب القانوني الى ضرورة العمل على إعادة النظر في الكثير من مواد القانون رقم 91 لسنة 2005 والخاص بالضريبة على الدخل وكذلك العمل على اصدار قانون جديد يعمل على حل المشاكل الكثيرة بقانون 91 بكل تعديلاته ، جاء ذلك في كلمته خلال فعاليات ورشة العمل التي عقدتها الجمعية العلمية للتشريع الضريبي بهدف إعداد مشروع قانون جديد للضريبة على الدحل يراعي التطورات الإقليمية والدولية في مجال الضريبة على الدخل وفي ظل التحول الرقمي للدولة المصرية .
وأوضح طلب أن المصلحة العامة تهدف إلى جذب الاستثمارات مما سيؤدي إلى زيادة الحصيلة الضريبية للدولة المصرية مطالبا بتعديل بعض المواد وهي مادة 7 و 8 الكتاب الثاني الباب الأول والشريحة المعفاة والشرائح الضريبية ومادة 17 التي لم تعالج اثر التضخم للأرباح الرأسمالية الناتجة عن بيع الأصول او نتيجة الهلاك او الاستيلاء ونموذج التكلفة والقيمة الحالية والقوة الشرائية لوحدة النقد الغير ثابته ومادة 13 من قانون رقم 91 الباب الثاني والخاصة بالإعفاء الشخصي للموظفين بان يكون هذا الاعفاء في حدود الاحتياجات السنوية للموظف ومادة 49 والتي يجب أن تراعى التضخم وان تكون فوق الاحتياجات السنوية المتوسطة للممول وكذلك بأن يكون تقريب عشرة جنيهات اقل من الضريبة المستحقة وليس صافي الربح ، وأيضا مادة 41 و 42 و 45 وتعديلاتها فقد تم تعديل تلك المواد بالكثير من التعديلات ، فقد اقترح يستنزل ما سدده الممول من الضريبة العقارية من الضريبة المستحقة وأفاد بأنه هذا مطابق لأخر تعديلات القانون رقم 117 لسنة 2014 ولكن لا يعمل به لدى المصلحة
كما طالب أيضا بتعديل المادة 42 والخاصة بالتصرفات العقارية وتعديلاتها بالقرار بقانون 101 لسنة 2012 & ق 11 لسنة 2013واخيراً 158 لسنة 2018 بتطبيق سعر ضريبة 2.5% على قيمة العقار الذى يمثل اصل في المنشأ على اساس ان النص جاء عاماً وأفاد بان هذا ازدواج ضريبي لان الضريبة التي تدفع في تلك الحالة لا يتم خصمها من ضريبة إقرار المنشاة وطالب طلب كذلك بعدم خضوع التصرف في عقارات الوارث التي آلت اليه من مورثه بحالتها عند الميراث
وكذلك مراعاة التضخم عند احتساب ضريبة التصرف فيجب أن يكون استحقاق الضريبة على الفارق بين سعر البيع والقيمة الاستبدالية الحالية للعقار حتى لا يتم سداد ضريبة على أرباح وهمية .
وأوضح أن استمرار العمل هذا القانون سيسمح بالمزيد من التهرب الضريبي للممولين وهروب العديد من المستثمرين وتضارب الآراء في بعض المواد التي تصل في نزعات طويلة الاجل بين الممولين ومصلحة الضرائب.
