 1:55 صباحًا
 القاهرة

الضرائب تطالب الممولين بطلب إجراء تسوية ضريبية بالمأمورية حال سداد أصل دين الضريبة

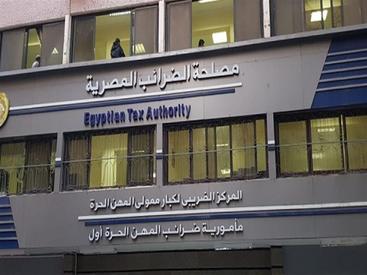
سداد 35% من مقابل التأخير قبل 1 مارس 2023 شرط متمم للاستفادة من أحكام قانون التجاوز
طالب مختار توفيق عباس، رئيس مصلحة الضرائب، الممولين والمسجلين الذين سددوا أصل دين الضريبة أو الرسم كاملًا حتى 31 أغسطس 2022، بالتقدم بطلب إجراء تسوية ضريبية إلى المأمورية / المركز المختص حتى يتم تحديد المبلغ غير المُتجاوز عنه والمُقدر بنسبة 35% من مقابل التأخير أو الضريبة الإضافية، والواجب سدادها فى موعد أقصاه 1 مارس 2023، والتى يعد سدادها هو الشرط المتمم للاستفادة من أحكام هذا القانون، وفق بيان للمصلحة اليوم.
وتابع توفيق، أن تلك الخطوة تأتي استكمالًا للإجراءات التى يتطلبها قانون التجاوز عن مقابل التأخير والضريبة الإضافية الصادر بالقانون رقم 153 لسنة 2022 واللازمة للاستفادة من المزايا الواردة بأحكامه، داعيا الممولين والمكلفين بسرعة التوجه إلى المركز / المأمورية المختصة التابع لها جغرافيًا لتقديم طلب التسوية لإتمام عملية الاستفادة من قانون التجاوز رقم 153 لسنة 2022.
يذكر أن قانون التجاوز عن مقابل التأخير والضريبة الإضافية رقم (153) لسنة 2022 يتيح للممول أو المكلف الاستفادة من التجاوز عن 65% من مقابل التأخير والضريبة الإضافية المنصوص عليها بكل من قانون ضريبة الدمغة، وقانون رسم تنمية الموارد المالية للدولة، وقانون الضرائب على الدخل، وقانون الضريبة العامة على المبيعات، وقانون الضريبة على القيمة المضافة، على أن يتم سداد نسبة الـ35% المتبقية التي لم يتم التجاوز عنها، خلال مدة لا تتجاوز الأول من مارس المقبل، وذلك فى حالة سداده أصل دين الضريبة أو الرسم المستحق أو واجب الأداء قبل تاريخ العمل بهذا القانون أو حتى تاريخ 31 أغسطس 2022، أيًا كان سبب وجوب الأداء.
