 6:11 صباحًا
 القاهرة

«المركزي» يضع قواعد جديدة لشركات ضمان الائتمان.. 50 مليون جنيه حدًا أدنى لرأس المال ومهلة عام لتوفيق الأوضاع

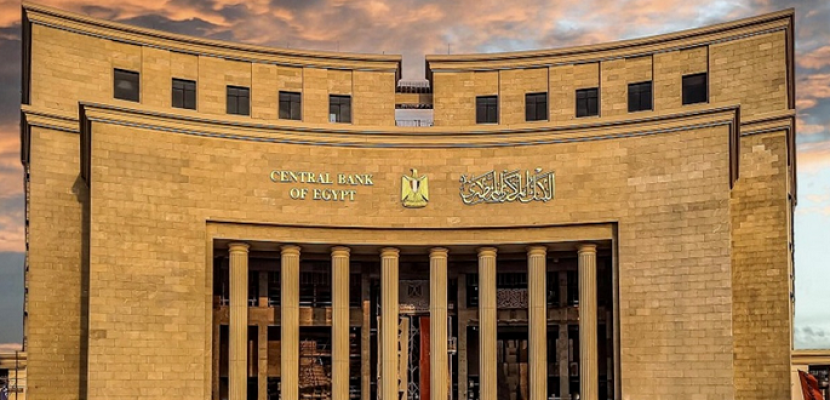
أصدر مجلس إدارة البنك المركزي المصري تعليمات جديدة بشأن قواعد الترخيص والرقابة والإشراف على شركات ضمان الائتمان، وذلك في إطار أحكام قانون البنك المركزي والجهاز المصرفي الصادر بالقانون رقم 194 لسنة 2020.
وتستهدف التعليمات وضع إطار تنظيمي ورقابي متكامل لنشاط شركات ضمان الائتمان، بما يدعم سلامتها المالية واستقرار أوضاعها، ويعزز قدرتها على أداء دورها بكفاءة.
قواعد الترخيص والتسجيل
وتضمنت التعليمات عددًا من القواعد الخاصة بالترخيص والتسجيل، من أبرزها أن تتخذ الشركة شكل شركة مساهمة مصرية، وأن تكون جميع أسهمها اسمية، وألا يقل رأس المال المصدر والمدفوع عن 50 مليون جنيه.
كما اشترط البنك المركزي وضوح هيكل ملكية الشركة، بما في ذلك تحديد الأطراف المرتبطة والمستفيد النهائي، والتحقق من مشروعية مصادر الأموال، إلى جانب التأكد من عدم تعارض الترخيص مع المصلحة الاقتصادية العامة للدولة أو الإخلال بقواعد المنافسة ومنع الممارسات الاحتكارية.
وشملت القواعد ضرورة توافر النزاهة وحسن السمعة والملاءة المالية والخبرة المناسبة لدى المؤسسين والمستفيدين النهائيين والمسؤولين الرئيسيين.
كما يتعين على الشركة تقديم دراسة جدوى مالية واقتصادية تتضمن أهداف تأسيسها، وطبيعة أنشطتها والخدمات التي تقدمها، ودراسة السوق والقطاعات المستهدفة، إلى جانب أساليب قياس المخاطر وأدوات التحوط منها.
وألزم البنك المركزي شركات ضمان الائتمان بوضع استراتيجية واضحة لإدارة الشركة، إلى جانب تطبيق نظم فعالة للرقابة الداخلية وإدارة المخاطر والحوكمة والتعهيد.
وتتحمل الشركة المسؤولية الكاملة عن الأعمال التي تسندها إلى مقدمي خدمات التعهيد والخدمات التقنية، مع الالتزام بالقواعد والضوابط الصادرة عن البنك المركزي في هذا الشأن.
كما اشترطت التعليمات تعيين جهة تقييم مؤهلة وذات خبرة لتقييم المتطلبات الفنية للبنية التحتية والنظم التكنولوجية ونظم الحاسب الآلي وأمن المعلومات.
وتلتزم شركات ضمان الائتمان بسداد رسم رقابة سنوي قدره 100 ألف جنيه، خلال شهر يناير من كل عام.
ومنح البنك المركزي شركات ضمان الائتمان فترة عام لتوفيق أوضاعها وفقًا للتعليمات الجديدة، على أن تمتد فترة توفيق الأوضاع إلى عامين فيما يتعلق بإجراءات وضوابط أمن المعلومات والأمن السيبراني والنسب الرقابية.
وألزم البنك المركزي الشركات بموافاة قطاع الرقابة والإشراف، خلال 3 أشهر، بخطة زمنية محددة لتطبيق التعليمات، تتضمن بيان الفجوات القائمة والإجراءات المستهدفة لمعالجتها.
وتأتي هذه التعليمات في إطار تعزيز الإطار الرقابي المنظم لنشاط شركات ضمان الائتمان، ورفع كفاءة نظم الحوكمة وإدارة المخاطر والرقابة الداخلية، بما يدعم سلامة واستقرار هذا النشاط داخل القطاع المصرفي.
