 7:26 مساءً
 القاهرة


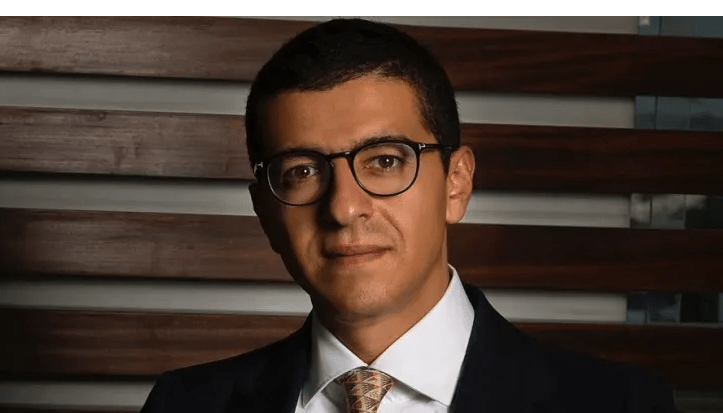
طرح رجل الأعمال محمد نجاتي رؤية جديدة للتعامل مع شراء الوحدات العقارية الجاهزة أو القريبة من التسليم، مطالبًا المطورين العقاريين بتقديم عروض تستهدف العملاء القادرين على السداد السريع بدلًا من أنظمة التقسيط الممتدة لسنوات.
وقال نجاتي، في منشور له، إن شريحة من التجار وأصحاب الأعمال الذين لا يعتمدون على شهادات الادخار أو العوائد البنكية، وتدور أموالهم باستمرار داخل السوق، قد تفضل توظيف السيولة في وحدات عقارية يمكن تسلمها خلال فترة قصيرة.
وأوضح أن النموذج الذي يراه مناسبًا يتمثل في طرح وحدات Ready to Move، على أن تكون جاهزة للتسليم خلال نحو 6 أشهر، مع سداد مقدم يتراوح بين 20% و25%، وتقسيط باقي قيمة الوحدة على فترة تتراوح بين 6 و9 أشهر كحد أقصى.
وأشار إلى أن هذا النموذج يجب أن يتضمن تسليم الوحدة في الموعد المحدد، مع استكمال المرافق الأساسية، بما يتيح للمشتري السكن فيها أو استغلالها أو إعادة توظيف السيولة من خلالها.
وأضاف نجاتي أن أنظمة التقسيط الطويلة، التي تمتد إلى 8 أو 10 أو 12 عامًا، ليست بالضرورة الخيار الأكثر جاذبية بالنسبة للعملاء الذين يمتلكون سيولة ويرغبون في إنهاء الالتزام المالي قبل استلام الوحدة.
واقترح تقديم خصم كبير على سعر الوحدة مقابل السداد السريع، مشيرًا إلى إمكانية وصول الخصم، كمثال طرحه، إلى 50% من السعر في مقابل التخلي عن مدد التقسيط الطويلة، مع إمكانية تقديم شيكات مصرفية كضمان للسداد.
وأكد نجاتي أنه مستعد، بحسب ما ذكر في منشوره، للاستفادة من مثل هذه العروض حال طرحها من جانب المطورين العقاريين، معتبرًا أن توفير منتج عقاري جاهز بشروط سداد مناسبة قد يجذب شريحة من العملاء الراغبين في توظيف السيولة بعيدًا عن الالتزامات طويلة الأجل.
