 6:02 صباحًا
 القاهرة

قسطلي تفتح باب التخارج الآمن.. إيهاب عمر: إعادة تدوير الوحدات العقارية ضرورة قبل التعثر

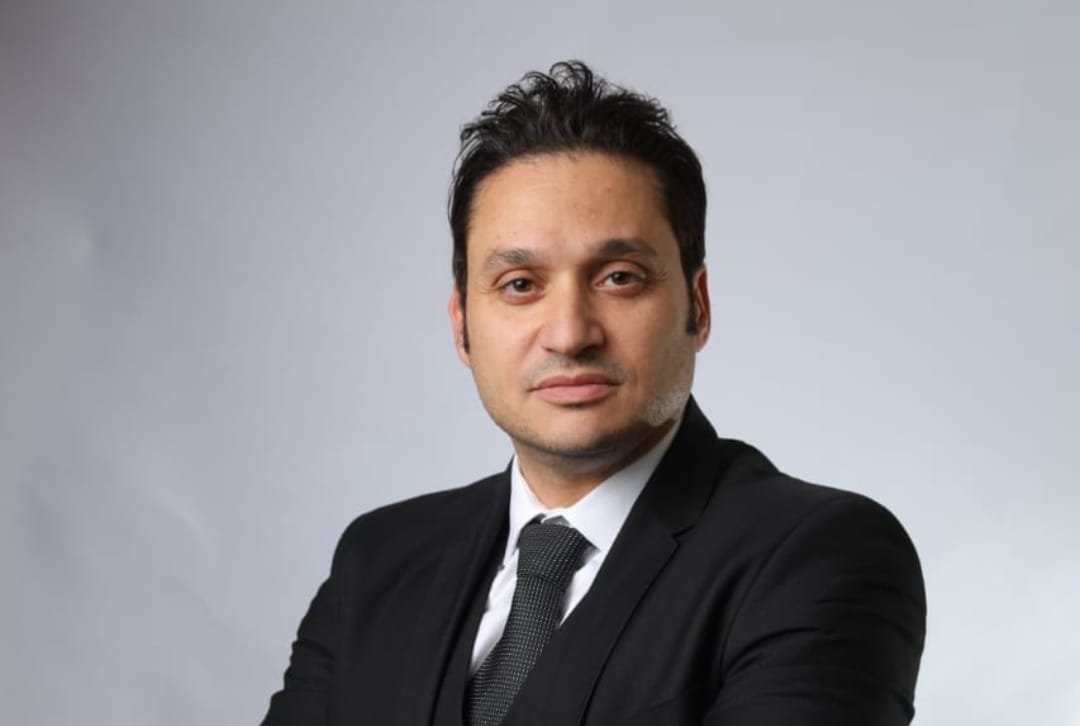
تعمل شركة قسطلي للتمويل العقاري على تقديم حلول تمويلية وتسويقية متكاملة لمساعدة العملاء الذين يواجهون ضغوطًا في استكمال سداد أقساط وحداتهم العقارية، من خلال إتاحة مسارات عملية للتخارج المنظم أو إعادة تسويق الوحدة، بما يساعد على الحفاظ على القيمة الاستثمارية للأصل وتجنب الوصول إلى مرحلة التعثر أو فسخ التعاقد.
وقال إيهاب عمر، العضو المنتدب لشركة قسطلي للتمويل العقاري، إن التعامل المبكر مع الضغوط المرتبطة بسداد الأقساط يمنح العميل مساحة أوسع للحركة ويحافظ على قدرته على اتخاذ القرار، بينما يؤدي الانتظار حتى الوصول إلى مرحلة التعثر الفعلي إلى تقليص البدائل المتاحة ورفع تكلفة التخارج.
وأضاف أن التحدي لا يكمن دائمًا في ضعف قيمة الأصل العقاري، ولكن في وجود فجوة بين قدرة بعض العملاء على الاستمرار في السداد وبين الالتزامات المالية المتزايدة، وهو ما يتطلب إيجاد آليات منظمة تسمح بإعادة تدوير الوحدة داخل السوق بدلًا من تحولها إلى عبء على مالكها.
وأوضح عمر أن قسطلي تتيح مسارين رئيسيين للتعامل مع هذه الحالات، يتمثل الأول في إعادة تسويق الوحدة من خلال «قسطلي هومز» بهدف الوصول إلى بيع نقدي في فترة زمنية مناسبة، وبسعر يعكس القيمة السوقية وظروف وسرعة التنفيذ، بما يمكن العميل من توفير السيولة اللازمة لإنهاء التزاماته.
أما المسار الثاني فيعتمد على إعادة تسويق الوحدة لمشترٍ جديد باستخدام التمويل العقاري من خلال شركة قسطلي، وهو ما قد يتيح تحقيق قيمة بيعية أعلى مقارنة بالبيع النقدي السريع، وفقًا للقيمة السوقية للوحدة وشروط الصفقة وقدرة المشتري الجديد على الحصول على التمويل.
وأشار إلى أن هذا النموذج يمكن أن يتيح لمالك الوحدة الحصول على مستحقاته وفق جدول سداد تعاقدي يمتد حتى 6 سنوات، بما يوفر له تدفقات مالية منتظمة، ويمنحه بديلًا عن الاضطرار إلى البيع الفوري بخصم كبير مقابل الحصول على السيولة.
وأكد العضو المنتدب أن الحلول المطروحة تستهدف، وفقًا للضوابط المعمول بها، الوحدات الجاهزة للتسليم داخل المجتمعات والمشروعات السكنية المؤهلة، والتي قام مالكها بسداد نسبة لا تقل عن 20% من قيمتها، بما يسمح ببناء عملية تخارج قابلة للتنفيذ من الناحية المالية والتعاقدية.
وقال عمر إن الهدف لا يقتصر على معالجة حالة عميل بعينه، وإنما يمتد إلى تطوير أدوات أكثر مرونة للتداول وإعادة البيع داخل السوق العقاري، خاصة مع وجود شريحة من العملاء تمتلك وحدات ذات قيمة جيدة، لكنها تواجه ضغوطًا مرتبطة بتوقيتات السداد والسيولة.
وأضاف أن السوق العقاري المصري يحتاج خلال المرحلة المقبلة إلى تطوير سوق ثانوي أكثر نشاطًا للوحدات الجاهزة، يسمح بإعادة تدوير الأصول بصورة منظمة، بدلًا من اقتصار حركة السوق على عمليات البيع الأولية من المطور إلى العميل.
ولفت إلى أن توفير قنوات منظمة لإعادة بيع الوحدات بالتوازي مع تمويل المشترين الجدد يمكن أن يساهم في زيادة سيولة السوق العقاري، من خلال توفير مخرج عملي للبائع، وفي الوقت نفسه إتاحة وحدات جاهزة أمام شريحة جديدة من المشترين الذين يحتاجون إلى حلول تمويلية.
وشدد عمر على أن فلسفة قسطلي تقوم على التدخل قبل تحول الضغوط المالية إلى تعثر فعلي، قائلًا: «أفضل وقت للبحث عن حل ليس بعد توقف العميل عن السداد، وإنما عندما يدرك أن قدرته على استكمال الالتزامات بدأت تتعرض للضغط».
وأضاف أن الجمع بين التسويق العقاري والتمويل العقاري يتيح بناء نموذج متكامل يخدم البائع والمشتري في الوقت نفسه، ويحافظ على قيمة الأصل، ويساعد على استمرار حركة التداول داخل السوق.
وتأتي هذه الحلول في إطار توجه قسطلي نحو تطوير أدوات مالية وتسويقية أكثر مرونة تساعد العملاء على إدارة استثماراتهم العقارية وإعادة ترتيب التزاماتهم، بما يتناسب مع المتغيرات الاقتصادية وقدرتهم الفعلية على الاستمرار في السداد.
