 2:16 صباحًا
 القاهرة

“أحمد قدري” الرئيس التنفيذي لشركة SAK للتطوير العقاري: يدعو البنوك إلى تيسير التمويل العقاري للمطورين والعملاء

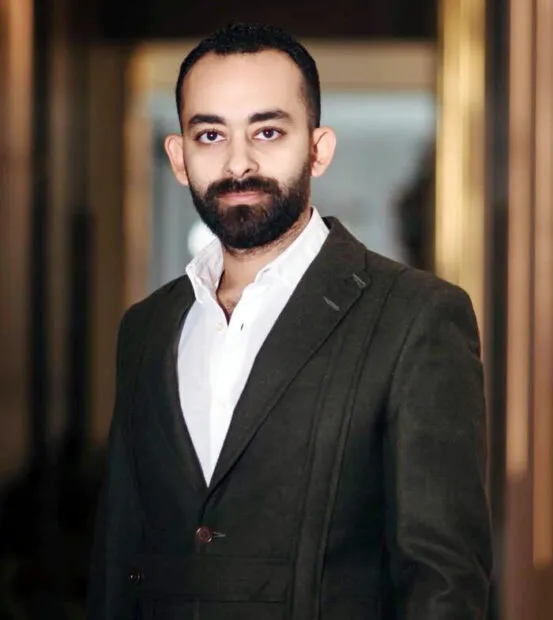
قال المهندس أحمد قدري رئيس مجلس إدارة شركة ساك للتطوير العقاري ، ان القطاع العقاري في مصر قوي وراسخ وواجه عشرات الأزمات منذ الأزمة المالية في 2008 ،التي انهار معها القطاع العقاري بالعديد من الدول إلا أن القطاع في مصر قوي وراسخ وينجح دائما في تجاوز الأزمات المختلفة مشيرا إلى أن هذه الأزمة ألقت بظلالها على منظومة التمويل العقارى فى مصر والتى اصبحت مشكلة معقدة بعض الشئ دون سبب واضح لها خاصة مع اثبات مدى قوة وثبات القطاع العقارى .
وأضاف قدري خلال مداخلة هاتفية لبرنامج “اللي بني مصر” مع الإعلامية مروة الحداد علي “راديو مصر” أن التمويل العقارى ينقسم إلى شقين كل منهما أهم من الاخر ، شق خاص بتمويل العميل للحصول على الوحدة العقارية وشق خاص بالمطور نفسه الذى أصبح قائما بدور المطور والمسوق والممول فى نفس الوقت ، لكن في النهاية هذه الأدوار الكثيرة ليست مسئوليته وخاصة الجزء الخاص بالتمويل والذى يجب أن تتولاها البنوك، لكن الجهاز المصرفي يتعامل مع التطوير العقاري بصفته قطاع عالي المخاطر، وهو أمر غير صحيح علي الإطلاق ، لافتا إلى أن البنوك توافق علي منح المقاول قرض للعمل في مشروع للمطور في أيام قليلة ، لكن فى المقابل ترفض إقراض المطور نفسه بحجة أن القطاع عالي المخاطر، علما بان المطور هو الحلقة الأولي في المنظومة ، وهو الأقدر علي الحصول علي التمويل، بالضمانات المناسبة للبنك في كافة الأحوال لضمان السداد .
وتابع، أن مشكلة اشتراط التسجيل للوحدات والأراضي سواء لتمويل الأفراد أو المطورين يجعل من التمويل العادي أو التمويل العقاري شبه مستحيل، لأن التسجيل صعب للغاية خاصة في المدن القديمة القائمة بالفعل، وكذا معدل الفائدة المرتفع جدا علي الإقراض للوحدات والذي يتغير بتغير سعر الفائدة في البنك المركزي، مما يعد عائقا كبيرا ، ويمكن أن يتم حل هذا الامر بتخصيص قروض بفائدة معقولة تناقصية للقطاع العقاري خاصة مثلما فعلت الدولة مع المطورين علي سبيل المثال في العاصمة الادارية الجديدة.
وأشار، إلي أن ارتفاع سعر الفائدة الكبير يؤثر علي سعر المنتج النهائي وهو “الوحدة السكنية” ويصعب حصول العملاء عليها، وتمويل الوحدات للعملاء يجب أن يكون له مساحة أكبر في السوق المصري، ولكن الإجراءات البنكية صعبة لأن نسبة كبيرة من المصريين لا يملكون وظائف بدخل مناسب رغم أن لديهم مصادر دخل متنوعة صعبة الإثبات، أي أنه قادر ماليا علي شراء وحدة لكن البنك يرفضه لأنه لا يملك مفردات مرتب.
وكذا فإن البنك يرفض تمويل أي وحدة “off plan” وليست بها مرافق، فإذا انتهى المطور من المشروع وتأخرت الدولة بعض الشئ في توصيل المرافق لا يمكن تمويل الوحدات، وهذه الصعوبات كلها يمكن التغلب عليها ومن تعديل بعض الإجراءات لدى الجهاز المصرفي وليس المطور لأنه دور البنوك الرئيسي، والمطور عندما يتحول لممول يقوم بتنفيذ مشروعات أقل لأن جزء كبير من أمواله مجمد في وحدات غير مباعة أو في أقساط لدي العملاء سيحصل عليها بعد عدة سنوات، وتشغيل هذه الأموال في مشروعات يوفر فرص عمل ومزيد من الوحدات ويساعد في حل أزمات وتشغيل عشرات المهن والصناعات التابعة لصناعة التطوير العقاري.
