 4:12 مساءً
 القاهرة


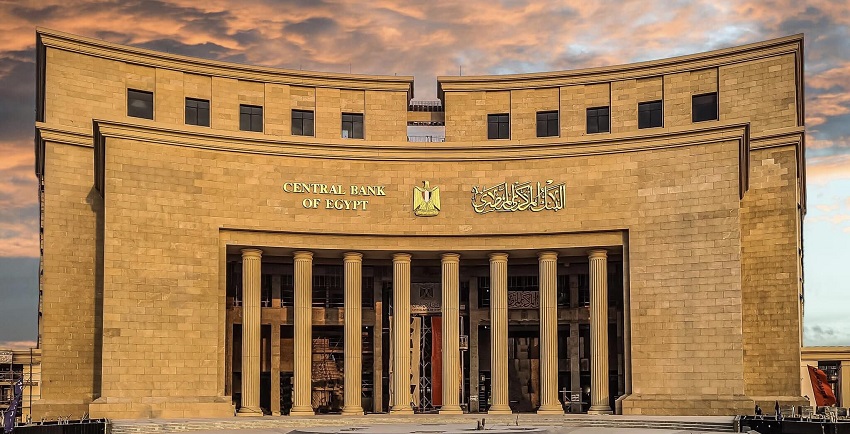
أصدر البنك المركزي المصري تحديثا لإطار الإشراف على نظم وخدمات الدفع موضحًا به أهداف سياسته الإشرافية والمبادئ والأدوات ونطاق التطبيق والأنشطة اللازمة للإشراف الفعال على نظم وخدمات الدفع.
ويسعى البنك المركزي المصري لتحقيق الشفافية التي تمكن مشغلي أنظمة الدفع والمشاركين فيها ومقدمي خدمات الدفع ومستخدميهم وغيرهم من الأطراف ذات الصلة من فهم الإطار الإشرافي والالتزام بالمتطلبات الإشرافية، فضلاً عن تعزيز فعالية وكفاءة سياسته الإشرافية.
وتتضمن أنشطة الإشراف من البنك المركزي على مشغلي نظم وخدمات الدفع، منح التراخيص والموافقات لمقدمي الطلب، إذ أنه ألزم الجهات التي ترغب في تشغيل أنظمة الدفع أو تقديم خدمات الدفع سواء كان ذلك من داخل مصر أو خارجها للمقيمين فيها، تقديم طلب الحصول على ترخيص من البنك المركزي.
وأضاف أنه لمنح الترخيص يجب أن يتأكد البنك المركزي من أن نشاط مقدم الطلب لا يُشكل خطرًا على سلامة وكفاءة وأمان منظومة الدفع الوطنية، ولا يتعارض مع أهداف الإشراف، وأن يستوفي مقدم الطلب معايير تقييم طلب الترخيص والتي تشمل على سبيل المثال لا الحصر، الحد الأدنى لرأس المال، والشكل القانوني ومتطلبات الكفاءة الفنية والملاءة المالية، وحسن سمعة الجهة مقدمة الطلب، وكذلك متطلبات الحوكمة وإدارة المخاطر.
وأوضح أن أي بنك يرغب في تشغيل نظام دفع أو تقديم خدمات دفع لا يحتاج إلى تقديم طلب للحصول على رخصة من البنك المركزي، رغم أنه يتعين عليه تقديم طلب للحصول على موافقة البنك المركزي قبل بدء ممارسة تلك الأنشطة مع مراعاة الالتزام بالقوانين والقواعد الصادرة من البنك المركزي ذات الصلة بمشغلى نظم الدفع ومقدمي خدمات الدفع.
وأشار إلى أنه للبنك المركزي سلطة تعديل الترخيص أو الموافقة الممنوحة للمؤسسات التي تنوي تشغيل أنظمة الدفع أو تقديم خدمات الدفع، ليشمل تقديم خدمات أو تشغيل أنظمة دفع إضافية أو إدخال تغييرات على طبيعة عمل أو أنشطة المؤسسة المرخصة، وله الحصول منها على المعلومات اللازمة لمتابعة وتقييم أدائها وسلوكها في نظم وخدمات الدفع.
وذكر أنه عند تقييم طلب تعديل الرخصة أو الموافقة الممنوحة، يقوم البنك المركزي بدراسة وتحليل أثر التعديل المقترح على سلامة وكفاءة النظام أو الخدمة أو الأداة، ومن ثم يقوم بتقييم مدى توافق ذلك التعديل مع متطلبات ومعايير الإشراف، وبناء على نتائج الدراسة والتحليل والتقييم يحق للبنك المركزي أن يوجه مقدم الطلب لإعادة هيكلة التعديل المقترح في بعض الجوانب قبل منح الموافقة، أو قد يرفض منح الموافقة إذا كان التعديل المقترح لا يتوافق مع أهداف السلامة والكفاءة.
ويُعرف قانون البنك المركزي والجهاز المصرفي الصادر بالقانون رقم 194 لسنة 2020 نظام الدفع على أنه مجموعة من الوسائل والإجراءات لسداد أو مقاصة أو تسوية الأموال عن طريق تحويل الأموال بين طرفين أو أكثر من خلال نظام إلكتروني.
وتعرف خدمات الدفع بأنها جميع الخدمات المرتبطة بمعلومات الحساب أو بإصدار أو إرسال أوامر وعمليات الدفع أو استقبالها أو تنفيذها سواء بالعملة المحلية أو بالعملات الأجنبية، وتشمل إصدار وإدارة أدوات الدفع والنقود الإلكترونية.
