 2:35 مساءً
 القاهرة


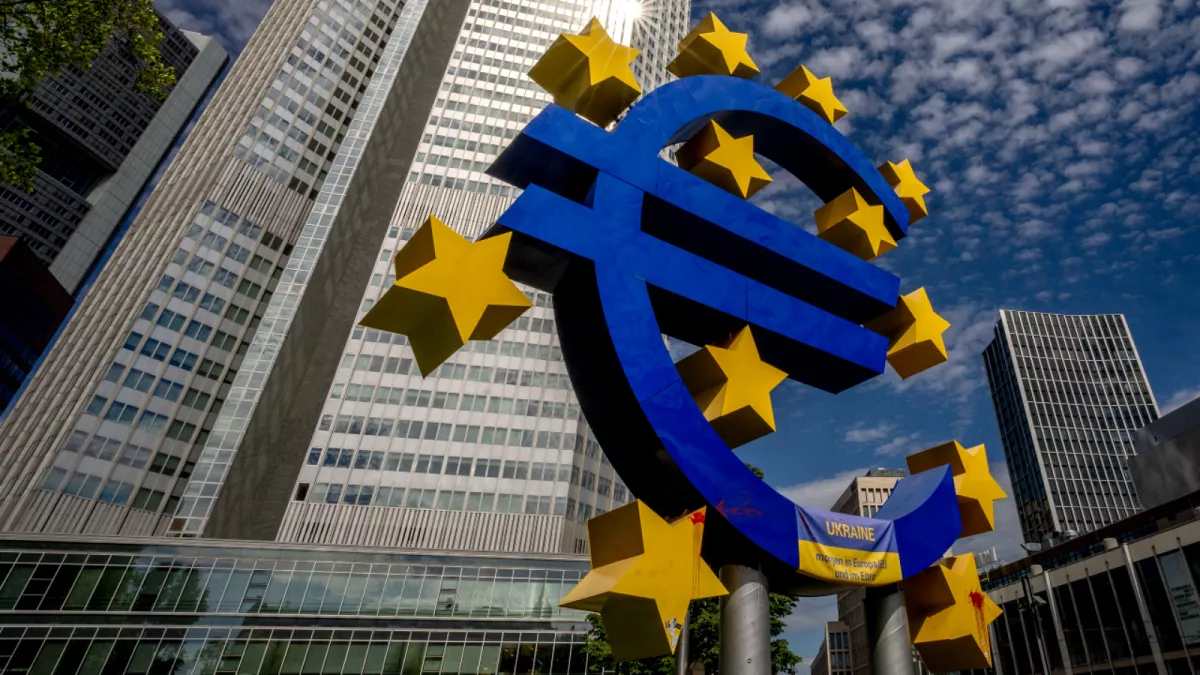
لا تزال أنشطة الخدمات المصرفية للأفراد في أوروبا تحت الضغط بسبب ارتفاع الفائدة، مع أن أداء البنوك المتنوعة التي تقدم خدماتها للشركات أيضا كان جيدا، والفارق بين القطاعين لافت.
وبشكل عام، تألقت البنوك الأوروبية، ولا سيما البنوك الإيطالية والإسبانية ومنها بنك “سانتدر” و”يوتيكريديت” العام الماضي، بفضل ارتفاع أسعار الفائدة الذي دفع نتائجها إلى القمة وعزز ربحيتها.
وفي هذه البلدان، تقوم المؤسسات بالإقراض بفوائد متفاوتة، مما يعني أن الأقساط الشهرية التي تدفعها الأسر مقابل قروضها العقارية آخذة في التزايد منذ عامين بسبب ارتفاع الفائدة.
وعلى العكس من ذلك، لم تستفد البنوك الفرنسية فعلياً حتى الآن من الزيادة في رفع الفائدة وتكلفة المال لأنها تقرض بفوائد ثابتة، ولكن النتائج السنوية للبنوك المتنوعة والتي تقرض للأفراد والشركات الكبرى، كانت بشكل عام جيدة.
وفي جميع تلك البنوك، استمر قسم الأنشطة المصرفية للأفراد أي الخدمات المصرفية الشخصية، والقروض، وما إلى ذلك، من التأثر سلبا بالارتفاع السريع للغاية في أسعار الفائدة.
ويعتبر سيمون أوتين، مدير أبحاث الائتمان للقطاع المصرفي في شركة “أليانز”، أنه في بعض الدول الأوروبية مثل فرنسا، الفرق بين السعر الذي يحصل به البنك على التمويل والسعر الذي يقرض به، ظل مستقرا، أو حتى انخفض، في حين زاد في أماكن أخرى.
يأتي ذلك لأن الفائدة على القروض في هذه الدول ثابتة ولم تستفد البنوك من ارتفاع الفائدة إلا من القروض الجديدة وليس من القروض القديمة.
وعلى الرغم من خيبات الأمل هذه في بنوك التجزئة، تمكنت العديد من المؤسسات الأوروبية من تحقيق أداء جيد في عام 2023 مثل بنك “بي إن بي باريبا”، الذي سجل ما يقرب من 11 مليار يورو من صافي الأرباح.
ويقول رافائيل كوينا، كبير المديرين في وكالة فيتش، إن البنوك المتنوعة والتي تنشط في الخارج استفادت من ارتفاع أسعار الفائدة، وعوّضت عن البنوك غير منكشفة على العالم.
لكن ارتفاع الفوائد الأوروبية قد لا يستمر. وتتوقع وكالة “فيتش” للتصنيف الائتماني، أن يخفض البنك المركزي الأوروبي أسعار الفائدة بمقدار 75 نقطة أساس بدءًا من يونيو 2024 لتصل إلى 3.75% بحلول نهاية العام القادم.
وقالت الوكالة في تقريرها الأخير إن تشديد السياسة النقدية في أوروبا قد وصل إلى ذروته، مع ارتفاع أسعار الفائدة، مما أدى إلى تراجع الطلب على ائتمان الأسر والشركات في العديد من البلدان.
وأشار التقرير إلى أنه بعد الانخفاض الحاد في التضخم الرئيسي في عام 2023، بدعم من تراجع أسعار الطاقة، سيستمر تباطؤ الضغوط التضخمية أكثر خلال عام 2024.
