 12:14 مساءً
 القاهرة

مؤسس ورئيس شركة بكرة: الوعود بعوائد خيالية ليست حلاً.. والتحويش يبدأ بالتأكد من الترخيص والمصداقية

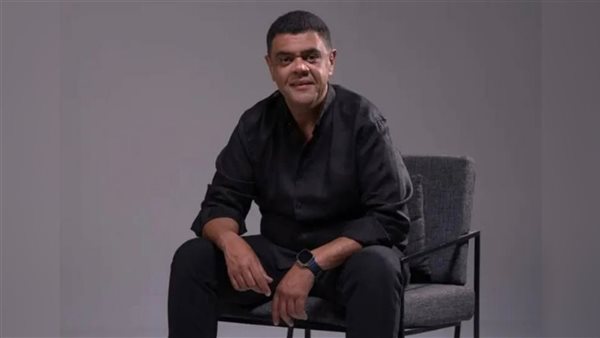
• منصة بكرة تتيح الوصول إلى فرص الادخار في الأصول الحقيقية مثل العقارات والصكوك والذهب والمعادن النفيسة
•أبرز منتجات بكرة: دفتر توفير بُكرة، كارت معاش بُكرة، صندوق الشكمجية للمعادن، الصناديق العقارية والصكوك
في الوقت الذي تتزايد فيه محاولات استقطاب المواطنين عبر وعود بعوائد مرتفعة وسريعة على مدخراتهم، تبرز أهمية رفع الوعي بأساليب الاحتيال المالي، ومساعدة العملاء على التمييز بين الجهات الرسمية والكيانات غير المرخصة، بما يحافظ على مدخراتهم ويعزز ثقتهم في الحلول المالية الآمنة.
وخلال لقاء تلفزيوني، تناول أيمن الصاوي، المؤسس والرئيس التنفيذي لمجموعة «بكرة» القابضة، أبرز الممارسات التي يعتمد عليها المحتالون في استقطاب أصحاب المدخرات، مؤكدًا أن أول خطوة قبل اتخاذ أي قرار بالتحويش أو الادخار تتمثل في التأكد من الجهة التي سيتم التعامل معها، والتعرف على تراخيصها والجهة الرقابية الخاضعة لها.
وأوضح الصاوي أن استمرار ظاهرة «المستريحين» يعود في جانب منه إلى قدرة المحتالين على تقديم وعود جذابة بعوائد مرتفعة خلال فترات قصيرة، مشيرًا إلى أن العائد المرتفع لا يجب أن يكون العامل الوحيد في اتخاذ القرار، بل يجب معرفة مصدره وآلية تحقيقه والمخاطر المرتبطة به.
وفي هذا السياق، دعا إلى إجراء مقارنة بسيطة قبل وضع أي أموال: ما الذي تعد به الجهة؟ وهل تمتلك التراخيص اللازمة؟ ومن هي الجهة الرقابية التي تخضع لها؟ موضحًا أن الإجابة عن هذه الأسئلة تمثل خط الدفاع الأول أمام الوعود الوهمية.
وأشار إلى عدد من علامات الخطر التي يجب الانتباه إليها، من بينها العوائد غير المنطقية أو المبالغ فيها، والضغط لاتخاذ قرار سريع، وغياب المعلومات الواضحة، وعدم وجود تراخيص رسمية وعدم وضوح آلية توظيف الأموال.
وتطرق الصاوي إلى أهمية تحديد الهدف من الادخار والمدة التي قد يحتاج خلالها العميل إلى أمواله، موضحًا أن اختلاف الاحتياجات يحدد الأداة المناسبة، وأن بعض الأصول بطبيعتها طويلة الأجل، وبالتالي فإن استخدامها لتلبية احتياجات قصيرة الأجل قد يعرض العميل لخسائر.
وأوضح أن تنويع المدخرات بين أدوات وأصول مختلفة يمكن أن يساعد على التعامل مع اختلاف طبيعة الأصول ومستويات المخاطر، لافتًا إلى أن التكنولوجيا المالية ساهمت في إتاحة العديد من الخدمات الادخارية عبر الهاتف المحمول، ووسعت إمكانية وصول أصحاب المدخرات الصغيرة إلى أدوات كانت في السابق أقرب إلى أصحاب رؤوس الأموال الكبيرة.
وبالنظر إلى مسيرته في القطاع المالي والتكنولوجي، نجح أيمن الصاوي في بناء قصة نجاح مهنية يحتذي بها بمجموعة كونتكت القابضة، إلا أن هذه التجربة لم تقتصر على تحقيق النجاح على المستوى المهني، بل دفعته أيض ا إلى النظر بصورة أوسع إلى احتياجات السوق المصري. ومع الاحتكاك المباشر بتحديات الأفراد في إدارة مدخراتهم وتحقيق أهدافهم المالية، أدرك الصاوي أن مصر لا تحتاج فقط إلى المزيد من الحلول الاستثمارية، وإنما إلى حلول تساعد المواطنين على الادخار بصورة منتظمة وآمنة، وتحوّل الادخار من مجرد نية إلى عادة وأداة حقيقية لتحقيق أهدافهم المالية.
ومن هنا جاءت فكرة تأسيس «بكرة» كمنصة رقمية للادخار والتحويش من هذا التوجه، بهدف تسهيل وصول العملاء إلى فرص الادخار في الأصول الحقيقية (Real World Assets)، بما يشمل الأصول العقارية والصكوك المتوافقة مع أحكام الشريعة والذهب والمعادن النفيسة وغيرها من الأدوات. ويستند هذا النموذج إلى مساعدة العميل على اختيار الأداة التي تتناسب مع هدفه واحتياجاته ودرجة المخاطر المقبولة لديه.
وتقدم «بكرة» مجموعة من المنتجات والخدمات التي تستهدف تلبية احتياجات العملاء المختلفة في الادخار وتنمية المدخرات، من بينها «دفتر توفير بُكرة» كأداة للادخار اللحظي تتيح تحويل وتنمية الأموال بسهولة من خلال تطبيق «إنستاباي» (InstaPay)، و«كارت معاش بُكرة» الذي يتيح بناء خطة تقاعد مرنة وفق سن التقاعد وقيمة الدخل المنتظم المستهدف، مع ربط الأموال بأصول حقيقية مثل الذهب والعقارات والصكوك، إلى جانب «صندوق الشكمجية للمعادن» كصندوق استثماري متوافق مع الشريعة ومخصص للاستثمار في الذهب والمعادن الثمينة، وكذلك الصناديق العقارية التي تتيح للأفراد الاستثمار في قطاع العقارات بمبالغ تبدأ من مستويات بسيطة، بالإضافة إلى إصدارات الصكوك التمويلية للمشروعات المختلفة بهدف المساهمة في تنمية الأصول الحقيقية.
وأشار الصاوي إلى أن خبرته الممتدة في قطاع التمويل وسوق المال، ومشاركته في عدد من التطورات المرتبطة بالأدوات المالية، من بينها عمليات إصدار سندات التوريق وإعداد قانون الصكوك، ساهمت في بلورة رؤيته حول أهمية تقريب الأدوات المالية من الأفراد وتبسيط المفاهيم المرتبطة بها.
وتعمل بكرة على المساهمة في ترسيخ ثقافة مالية تدعم الترخيص والشفافية والرقابة نقطة البداية قبل البحث عن العائد من خلال المحتوى الرقمي ووسائل التواصل الاجتماعي والحوارات والفعاليات وذلك من خلال عدة أنشطة تقوم بها الشركة ومنها المحتوى الرقمي من خلال وسائل التواصل الاجتماعي واللقاءات والتواصل مع الشباب في الجامعات وفي مختلف الأماكن بهدف نشر مفاهيم الادخار المسئول وتعزيز قدرة العملاء على اكتشاف المؤسسات التي قد تعرض مدخراتهم للخطر.
وختم الصاوي حديثة قائلا: «لو حد بيطلب منك تحويشة عمرك، أول سؤال لازم تسأله مش: هتكسب كام؟.. السؤال الأول هو: فلوسي رايحة فين، والجهة دي مرخصة وتحت رقابة مين؟ العائد الكبير ممكن يجذبك، لكن الترخيص والشفافية هما اللي يحموا قرارك.»
