 6:39 مساءً
 القاهرة


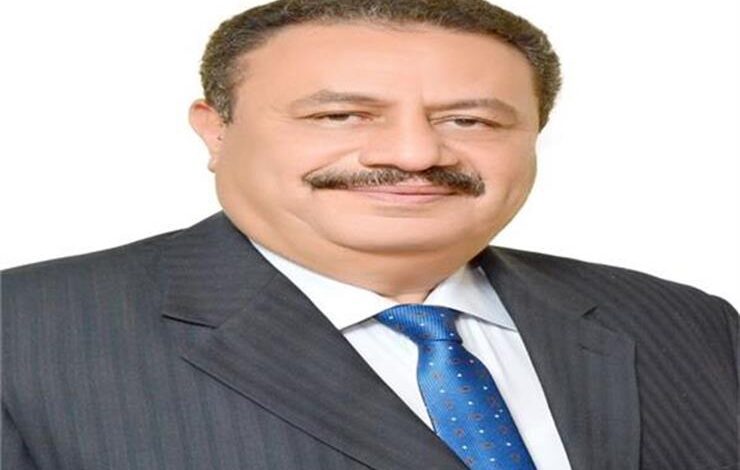
صرح رضا عبد القادر مساعد وزير المالية لشئون مصلحة الضرائب المصرية، أن شهر يناير 2023 يشهد إلتزام هام على أصحاب الأعمال والملتزمين بدفع الإيرادات الخاضعة لضريبة المرتبات، وما فى حكمها بما فى ذلك الشركات والمشروعات المقامة بنظام المناطق الحرة، وهو تقديم إقرار ضريبى بالتسوية السنوية النهائية لضريبة المرتبات، وذلك فى موعد أقصاه نهاية شهر يناير الجاري.
وأكد “عبد القادر” على حرص المصلحة على استمرار دورها فى التوعية الضريبية بآليات احتساب ضريبة المرتبات وما فى حكمها فى ضوء التعديلات التشريعية التى طرأت على قانون الضريبة على الدخل رقم 91 لسنة 2005 وآخرها القانون رقم 26 لسنة 2020 ولتوحيد طريقة احتساب تلك الضريبة، لافتًا إلى أن المصلحة أتاحت على موقعها الإلكتروني دليل إرشادى يتضمن الأسئلة والأجوبة الشائعة حول ضريبة المرتبات ومافي حكمها وأمثلة عملية لها ، ويمكن للممول الإطلاع ، وتحميل الدليل من خلال الرابط التالى :
https://www.eta.gov.eg/ar/content/almnshwrat-waladlt
وأوضح مختار توفيق رئيس مصلحة الضرائب المصرية، الحالات التى يلتزم فيها الممول سواء الموظف أو العامل بتقديم الاقرار الضريبي السنوى ، والتى تشتمل على أنه إذا تضمن دخله ايرادات من نشاط تجارى أو صناعى أو نشاط مهنى أوغير تجارى إلى جانب إيرادات المرتبات وما فى حكمها أيا كانت قيمة هذا الدخل وكذا فى حال الجمع بين إيراد المرتبات وما فى حكمها وإيرادات الثروة العقارية وتجاوز إجمالى الدخل المشار إليه مبلغ الشريحة المعفاة المقررة بقانون الضريبة على الدخل ، وإذا كان صافى دخله من إيرادات المرتبات، وما فى حكمها، وإيرادات الثروة العقارية يزيد عن المبلغ المحدد فى الشريحة المعفاة من قانون الضريبة على الدخل .
وأشار “توفيق” أنه يحق للعامل أو الموظف الاعتراض على قيمة الضريبة المخصومة منه من خلال تقدمه بطلب إلى جهة العمل التى قامت بالخصم خلال ثلاثين يوماً من تاريخ استلام المرتب، وإذا لم يكن للعامل جهة يتيسر أن يتقدم لها بالاعتراض فله أن يتقدم بالاعتراض إلى مأمورية الضرائب المختصة أو لجنة الطعن المختصة .
وأضاف أنه يحق لجهة العمل الاعتراض على فروق الضريبة الناتجة عن الفحص خلال ثلاثين يوماً من تاريخ علمها بالاخطار طبقا لنص المادة (55) من قانون الإجراءات الضريبية الموحد الصادر بالقانون 206 لسنة 2020.
وأوضح “توفيق” أن العامل الذى يلتحق بعمل بعد إحالته للمعاش فإن ما يحصل عليه مقابل عمله يخضع للضريبة على المرتبات شأنه شأن باقي العاملين ويتمتع بالشريحة المعفاة وبالإعفاء الشخصي وفقاً للقانون مع مراعاة أن يظل ما يحصل عليه من المعاش غير خاضع للضريبة، وتعتبر الجهة التى يعمل بها هى جهة عمله الأصلية .
وقال “رئيس مصلحة الضرائب” إن الممولين يمكنهم التواصل مع المصلحة من خلال الخط الساخن 16395 الخاص بمركز الاتصالات المتكامل التابع للمصلحة والذى يقوم بالرد على كافة الاستفسارات وتقديم الحلول للمشكلات.
