 9:50 مساءً
 القاهرة


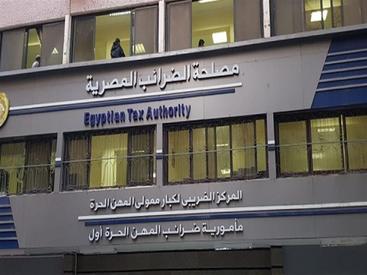
قال مختار توفيق، رئيس مصلحة الضرائب المصرية، إن غدًا الاربعاء الموافق 31/8/2022 هو أخر موعد للإستفادة من مزايا قانون التجاوز عن مقابل التأخير والضريبة الاضافية رقم ( 153 ) لسنة 2022، داعيًا الممولين إلى سرعة سداد أصل الضرائب أو الرسوم المستحقة أو واجبة الأداء، أيًا كان تاريخ وجوب أدائها أو سبب استحقاقها للاستفادة من هذه المزايا، بحسب بيان مصلحة الضرائب اليوم.
وأوضح توفيق، أن الضريبة تكون واجبة الأداء من واقع الإقرار الضريبى دون سداد الضريبة، أو سدادها بعد المواعيد القانونية، وذلك بصرف النظر عن تاريخ الربط الضريبي.
وأشار إلى أن العِبرة فى الاستفادة من التجاوز عن نسبة الــ 65% من مقابل التأخير يكون بتوقيع الممول أو المكلف على محضر اتفاق اللجنة الداخلية حتى نهاية أغسطس الحالى، ولو صدر قرار اللجنة بعد ذلك، ويُعتد بتاريخ الاتفاق بالمأموريات للحالات التي يصدر بشأنها قرار لجنة طعن بإنهاء النزاع صلحًا، كما يُعتد بتاريخ التوصية بالاتفاق الصادرة عن لجنة إنهاء المنازعات، دون النظر لاعتماد هذه التوصية من السلطة المختصة.
وقال رئيس مصلحة الضرائب، إن قانون (153) لسنة 2022 يتيح للممول أو المكلف الاستفادة من التجاوز عن 65% من مقابل التأخير والضريبة الإضافية المنصوص عليها بكل من قانون الجمارك وقانون ضريبة الدمغة، وقانون رسم تنمية الموارد المالية للدولة، وقانون الضرائب على الدخل، وقانون الضريبة العامة على المبيعات، وقانون الضريبة على القيمة المضافة، على أن يتم سداد نسبة 35% المتبقية، التي لم يتم التجاوز عنها، خلال مدة لا تتجاوز الأول من مارس المقبل، وذلك فى حالة سداده أصل دين الضريبة أو الرسم المستحق أو واجب الأداء قبل تاريخ العمل بهذا القانون أو حتى تاريخ 31 أغسطس الحالى، أيًا كان سبب وجوب الأداء.
وأضاف توفيق أن المزايا الواردة بقانون التجاوز عن مقابل التأخير أو الضريبة الإضافية، لا تُخل بما هو مقرر في الفقرة الثالثة من المادة 110 من قانون الضريبة على الدخل الصادر بالقانون رقم 91 لسنة 2005 التي تمنح الممول إعفاءً آخر بخصم 30% من مقابل التأخير على الضرائب التي يتم الربط عليها بالاتفاق أمام اللجان الداخلية بالمأموريات، دون الإحالة إلى لجان الطعن.
